工业互联网安全行业竞争格局及发展趋势面临的风险
工业互联网安全是融合了网络安全、工业控制系统安全和物联网安全的新兴领域,随着工业互联网的快速发展,其安全形势日益严峻,行业竞争格局和发展趋势也面临诸多风险。
一、工业互联网安全行业竞争格局
当前,工业互联网安全行业的竞争格局呈现以下特点:
- 多元化竞争主体:参与者包括传统网络安全厂商、工业控制系统安全厂商、工业互联网平台企业、电信运营商、初创公司等。各方依托自身优势切入市场,形成多领域交叉竞争的态势。
- 行业集中度较低:工业互联网安全市场尚未形成垄断格局,市场集中度较低,细分领域众多,竞争激烈。
- 差异化竞争明显:不同厂商在技术积累、行业经验、产品布局等方面存在差异,竞争重点集中于解决方案的完整性、行业适配性和服务能力。
- 生态合作成为趋势:由于工业互联网安全涉及面广,单一厂商难以覆盖全部需求,因此生态合作成为重要竞争策略,通过联盟、合作等方式提供整体解决方案。
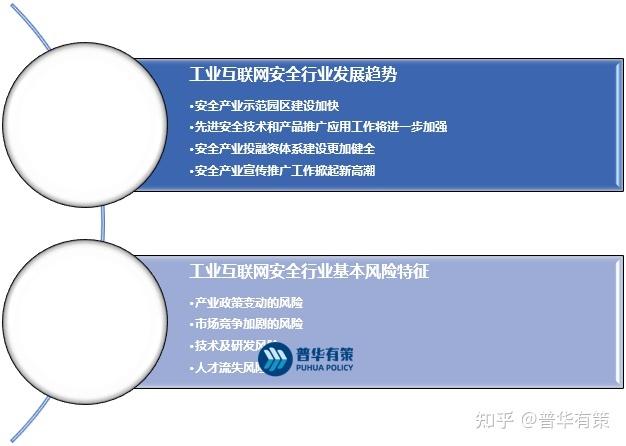
二、工业互联网安全发展趋势
- 技术融合加深:安全技术与5G、人工智能、大数据、边缘计算等新技术融合,推动安全产品向智能化、自动化方向发展。
- 零信任架构应用:零信任安全理念在工业互联网领域得到应用,强调持续验证和最小权限,以应对边界模糊带来的安全挑战。
- 安全服务化:安全能力以服务形式交付(SECaaS),降低用户安全建设门槛,提高安全运营效率。
- 标准体系完善:国家层面加快工业互联网安全标准制定,推动安全产品互联互通和行业规范化发展。
- 实战化防护:从合规驱动转向实战化防护,强调攻防对抗能力和应急响应能力建设。
三、面临的风险
在竞争格局演变和发展趋势推进过程中,工业互联网安全行业面临以下风险:
- 技术风险:工业互联网安全技术复杂,新技术应用可能引入新的安全漏洞;安全产品自身的可靠性、实时性要求高,技术研发难度大。
- 市场风险:市场竞争激烈,价格战可能导致利润空间压缩;用户安全意识不足,安全投入意愿有限;市场需求碎片化,难以形成规模效应。
- 政策与合规风险:安全监管政策趋严,企业合规成本增加;标准体系尚不完善,存在政策不确定性;跨境数据流动等法规带来合规挑战。
- 供应链风险:安全产品依赖的硬件、软件供应链可能存在安全隐患;关键核心技术受制于人,存在断供风险。
- 人才风险:工业互联网安全复合型人才稀缺,人才培养体系不完善,人才竞争激烈,人力成本上升。
- 运营风险:安全服务运营需要持续投入,服务质量难以量化评估;安全事件应急响应能力不足可能导致损失扩大。
- 生态风险:生态合作中可能存在利益分配不均、技术壁垒、标准不统一等问题,影响生态健康发展。
结论:工业互联网安全行业在快速发展的竞争格局多元化和发展趋势明朗化,但面临的技术、市场、政策、供应链、人才、运营和生态风险不容忽视。行业参与者需加强技术创新、深化生态合作、提升服务能力,同时关注政策导向和风险防控,以在激烈的市场竞争中实现可持续发展。
如若转载,请注明出处:http://www.weizhiketang.com/product/47.html
更新时间:2026-10-30 06:03:39